成功の鍵は「サラリーマンの信用力」を活用し、「シビアな客観的データ」で計画を立てること
会社員として働きながら安定した家賃収入を得るための最大の秘訣は、「サラリーマンならではの強固な社会的信用」を活かしつつ、総務省や日本銀行が公表する客観的なデータに基づいた「厳格で保守的な家賃収入シミュレーション」を行うことです。
「必ず儲かる」「家賃保証があるから安心」といった一方的なセールストークを鵜呑みにしてはいけません。人口減少に伴う空室リスクや近年の金利上昇、さらには将来必ず訪れる税金増加(デッドクロス)といったマクロ要因とデメリットを正しく把握し、本業の収入と合算した緻密な事業計画を立てることが、安定経営の重要なスタートラインとなります。
本業の給与に加えて毎月の安定した家賃収入を得ることは、多くの方にとって理想的な資産形成の形です。しかし、情報収集を始めると、ローン審査や副業規定、将来の資金繰りや確定申告といった現実的で専門的な悩みに直面するはずです。
この記事では、会社員が事業開始前に直面する「融資」「副業」「資金繰り」「税金」などの具体的な不安や疑問に対し、国税庁のルールや公的データに基づいた明確な解決策とリアルな収支シミュレーションを網羅して解説しています。
| この記事でわかること |
|---|
| ・会社員が抱くローンや副業の不安は、「事実に基づく事前対策」で解消できる ・楽観的な予測は禁物。公的データと税務の落とし穴を直視して失敗を防ぐ ・国税庁の基準を正しく理解し、「保守的計画と税務対策」でリスクを排除する3つの防衛策 ・【具体例】金利上昇と空室リスクを織り込んだ「保守的な家賃収入シミュレーション」 ・投資効率とリスクを天秤にかけ、本業と両立する「ゆとりある資産形成」を実現する ・事業の再現性を高める「建物品質」と長期リスク管理 |
会社員が抱くローンや副業の不安は、「事実に基づく事前対策」で解消できる
融資審査から税金まで、事業開始前に立ちはだかる「6つの壁」
本業の給与に加えて毎月の安定した家賃収入を得ることは、多くの方にとって理想的な資産形成の形です。しかし、情報収集を始めると、次のような現実的で専門的な悩みに直面するはずです。
| カテゴリー | 具体的な疑問・不安の内容 | 解決への方向性(アンサー) |
| 融資・ローン | 今の年収で、金融機関は本当に数千万円のローンを組んでくれるのか | 会社員の信用力を最大限に活かしつつ、金利上昇を見込んだ保守的な資金計画を立てる |
| 就業規則(副業) | 会社の規定に違反し、これまでの本業のキャリアに支障をきたさないか | 税務上の「事業的規模」の基準を理解し、住民税の徴収方法等で適切に自衛する |
| 資金繰りリスク | 不動産は現金化しにくいが、万が一毎月の返済が滞った場合はどうなるのか | 家賃下落や空室をあらかじめ想定したシビアな収支シミュレーションで赤字を防ぐ |
| 確定申告の手間 | 制度が複雑化する中で、素人でも毎年の申告作業にしっかりと対応できるか | クラウド会計ソフトやe-Taxを活用し、青色申告(最大65万円控除)を確実に行う |
| 経費の明確な基準 | どこまでが経費として認められるか、税務署の明確な線引きを知りたい | 国税庁の基準に従い、資本的支出(減価償却)と修繕費の違いを正しく理解する |
| 税金・手残り額 | 給与所得と合算されることで税金が高くなり、結果的に損をしてしまわないか | 損益通算の仕組みを理解し、将来的に課税所得が900万円を超えたら法人化を見据える |
これらの疑問は、事業を始めるにあたって必ずクリアにしなければならない重要な壁です。不安から目を背けず、事実に基づいた明確な答えを出しておくことが成功への近道となります。
楽観的な予測は禁物。公的データと税務の落とし穴を直視して失敗を防ぐ
データが裏付ける「空室」と「金利上昇」のリアルな現状を想定する
最新データで見る賃貸市場の2つの誤解と、安易な建築失敗を防ぐ視点
【誤解①】「新築なら満室」の罠
3〜5年で「新築プレミアム」が切れると空室率が急増。返済の補填で本業の給与から毎月「持ち出し」が発生する恐れがあります。
【誤算②】「管理会社にお任せ」の罠
管理会社は収支の責任を負いません。言われるがまま「値下げ」や「広告料増額」を受け入れると収入が激減し、修繕費も重なって黒字化困難な「赤字資産」と化します。
賃貸市場の「現在」
総務省が公表する最新データ『令和5年住宅・土地統計調査』の時点で、すでに全国の空き家数は約900万戸(空き家率13.8%)を突破し、賃貸用の空き家だけでも約443万戸が存在していました。少子高齢化が一段と進む現在、この供給過多のトレンドはさらに深刻化しており、エリアの最新ニーズを見極めない安易なアパート建築は失敗に直結する可能があるため注意が必要です。
参照:総務省統計局「住宅・土地統計調査」『令和5年住宅・土地統計調査』(https://www.stat.go.jp/data/jyutaku/index.html)
国税庁ルールを無視した「手残りゼロ」の黒字倒産
日本銀行は2024年3月にマイナス金利政策を解除し、同年7月には追加の利上げ(政策金利を0.25%程度へ引き上げ)を実施するなど、歴史的な金融政策の転換を行いました。これにより、アパートローンの主流である「変動金利」のベースとなる短期プライムレートが上昇傾向にあります。 金融庁も投資用不動産向け融資のリスク管理を厳格化するよう求めており、これまでの「超低金利」を前提としたギリギリのローン計画は、空室による家賃減収と利払い負担増のダブルパンチを受ける危険性をはらんでいます。税金に関する知識も最低限必要になります。
黒字倒産のリスク
アパート経営では、帳簿上は黒字でも手元に現金が残らない状態が起こり得ます。 ローンの「元本返済部分」は、手元から現金がなくなりますが経費にはなりません。また、良かれと思って行った建物のグレードアップ工事が、全額その年の経費になると思い込んでいたところ、税務署から「資本的支出」とみなされ、想定外の多額の税金を納めることになったケースも散見されます。
【参照】日本銀行「金融政策の枠組みの見直しについて」 https://www.boj.or.jp/mopo/mpmdeci/mpr_2024/k240319a.pd
\アパート経営で楽観的シミュレーションで失敗してしまう前に /
「今の自分の年収でいくらローンが組めるのか」「税金を差し引いた本当の手残り額を知りたい」など、ご自身の状況に合わせた現実的な数字をプロの視点で算出いたします。 まだ漠然とした不安を抱えている段階でも構いません。ご自宅からお気軽に無料オンライン相談をご活用ください。
国税庁の基準を正しく理解し、「保守的計画と税務対策」でリスクを排除する3つの防衛策
アパート経営は不確実性を伴う事業ですが、公的制度を正しく理解し、現実に即したシミュレーションを行うことでリスクを最小化できます。
①ローンは金利上昇を見込み、副業は「国税庁の基準」と「会社の規定」を切り分けて考える
会社員としての最大の武器である「信用力」を、戦略的かつ慎重に活用します。
ローンの最適化: 日銀の金利引き上げ局面においては、借りられる上限まで借りるのではなく、金利がさらに1〜2%上昇しても返済が回るよう、手元資金を一定額残した保守的な計画を構築してください。
副業としての解釈: 国税庁では、不動産貸付けが「事業的規模」かどうかを判断する基準として「5棟10室基準」を設けています。しかし、これはあくまで税務上の基準であり、会社の副業規定を自動的にクリアする法的な盾ではありません。必ず事前に社内規定を確認するとともに、確定申告時に住民税を「普通徴収(自分で納付)」に設定するなどの自衛策を講じてください。
参照:国税庁 タックスアンサー「No.1373 事業としての不動産貸付けとそれ以外の不動産貸付けの区分」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1373.htm
② 「修繕費」と「資本的支出」の境界線を国税庁ルールで徹底する
経費と資本的支出の明確な線引き: 固定資産税や火災保険料などは正当な経費です。しかし、将来の大規模修繕において「建物の価値を高める、あるいは耐久性を増す工事」を行った場合、それは全額その年の経費(修繕費)にはできず、「資本的支出」として数年に分けて減価償却する必要があります。
参照:国税庁 タックスアンサー「No.2250 損益通算」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2250.htm
③ 「青色申告」はe-Tax必須。手残りを増やすための申告要件を満たす
事業の規模とご自身の年収に応じて、国税庁の要件を厳密に満たす申告方法を選択します。
最大65万円控除を受けるための「e-Tax」要件: 毎年の確定申告では「青色申告」を選択します。ただし、最大の恩恵である「65万円の青色申告特別控除」を受けるためには、事業的規模(5棟10室以上)であること、複式簿記での記帳に加えて、期限内に「e-Taxによる電子申告」または「電子帳簿保存」を行うことが必須要件となっています。
参照:国税庁 タックスアンサー「No.2072 青色申告特別控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2072.htm
【具体例】金利上昇と空室リスクを織り込んだ「保守的な家賃収入シミュレーション」
マクロ要因や税務ルールを踏まえると、実際の数字はどうなるのでしょうか。今回は、都心エリアで「土地から購入して新築アパートを建てる」という最も現実的でハードルの高いケース(総投資額1億8,000万円)をモデルに、「金利2.0%(上昇想定)」と「空室率10%」のストレスをかけた保守的なシミュレーション例を見てみましょう。
モデルケース:都心エリアの「土地購入+新築」アパート(1K×8戸)
- 総投資額: 1億8,000万円(土地代1億円 + 建築費・諸経費8,000万円)
- 借入条件: 借入額1億6,000万円(自己資金2,000万円)/金利2.0%(※金利上昇を想定)/期間35年
| 項目(年間) | 金額シミュレーション | 備考・リスク対策のポイント |
| ① 想定家賃収入 (満室時) | ⑤ ローン返済額 (年間) | 家賃11万円 × 8戸 × 12ヶ月(都心新築の相場) |
| ② 空室・滞納ロス (10%) | ▲105万円 | 常に満室の前提を捨て、空室率10%のマイナスをあらかじめ計上 |
| ③ 運営経費 | ▲211万円 | 固定資産税、管理委託費、火災保険料、修繕積立金を含む(満室家賃の20%) |
| ④ 営業純利益(NOI) | 740万円 | ① − ② − ③(ローン返済前の純粋な利益) |
| ⑤ ローン返済額 (年間) | ▲636万円 | 日銀の利上げを想定し、金利2.0%という厳しめの負荷をかけて計算 |
| ⑤ ローン返済額 (年間) | 104万円 | ④ − ⑤(※ここからさらに所得税・住民税が引かれます) |
シミュレーションが示す「都心アパート経営の現実と、隠れたリスク」
都心で土地から購入する場合、表面利回りは5%〜6%台が現実です。現在の低金利を前提とした甘い収支計画は通用しません。
アパート経営に潜む「3つのリスク」と、安定経営のための「防衛策」
| 直面するリスク | 安定経営のための「防衛策」 | |
| 手残り資金の枯渇 | ローン返済の「元本部分」は経費にならないため、残った手残り(104万円)に多額の税金がかかる。 | 実際の支出を伴わない「減価償却費」を適切に計上し、初期〜中期の帳簿上の利益を圧縮する。 |
| 税負担による 赤字転落 | 事前の税務対策を怠ると所得税・住民税の請求が持ち出し(赤字)を招く。 | e-Taxを活用し「青色申告特別控除(65万円)」を確実に適用して、税負担を適正に抑える。 |
| 将来の資金 ショート (デッドクロス) | 減価償却の期間が終了すると経費が急減し、税金が跳ね上がってキャッシュフローがマイナス(黒字倒産)に陥る。 | 「空室10%・金利2.0%」の負荷をかけるだけでなく、15年後・20年後の税負担増を見据えた「出口戦略(売却や借り換え)」まで計画に含める。 |
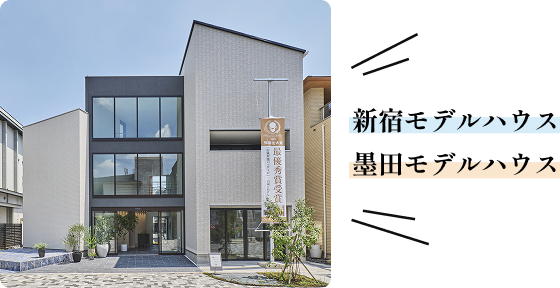
\ 将来の修繕リスクを抑える「建物の品質」をその目で確認 /
精緻な収支シミュレーションを根底で支えるのは、やはり建物そのものの「耐久性」です。将来の資本的支出(大規模な改修費)を最小限に抑え、長期的な資産価値を保つための設計や素材とはどのようなものか。都心エリアのモデルハウスにて、実際の質感と強靭な構造をぜひご体感ください。
投資効率とリスクを天秤にかけ、本業と両立する「ゆとりある資産形成」を実現する
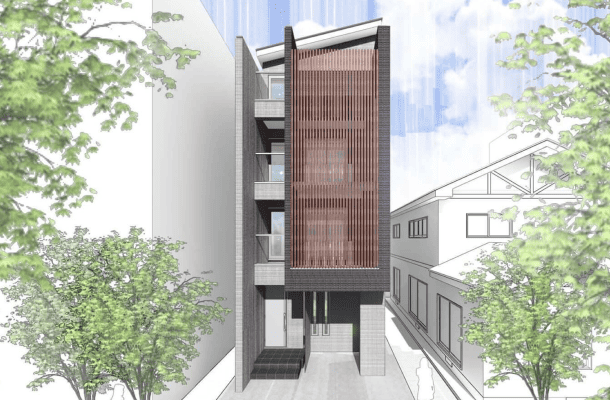
都心の狭小地や変形地など、建築条件が厳しい立地において賃貸住宅経営を行う際は、投資効率とリスクのバランスをとった事業計画が不可欠です。本業を持つ個人投資家が持続可能な資産形成を行うためには、以下のような客観的要素を踏まえた計画立案が必要となります。
実情に即したリスク検証
近年の金利変動動向や、地域・物件特性に応じたリアルな空室率を想定し、楽観的な試算を避けたシミュレーションを行うこと。
精緻な税引き後収支の把握
国税庁の税務要件に基づき、節税効果だけでなく税引き後の実質キャッシュフローまで考慮に入れた運用計画を作成すること。
メリットとデメリットの総合判断
立地特有の競争力や高利回りの可能性を評価する一方で、建築コストや将来の修繕費、金利上昇リスクなどの課題も網羅的に比較・検証すること。
自身の収入や家族構成に合った投資規模を見極め、プラス面・マイナス面の両方を多角的に把握することが、安定した事業運用につながります。
\「自分の条件ならどうなる?」をプロと確認 /
狭小地・変形地の活用法から収支計画の裏付けまで。ご自宅から画面越しに、専門スタッフへ直接ご相談いただけます。現在お持ちのプランのセカンドオピニオンや、資金計画の客観的な診断としてお気軽にご利用ください。
事業の再現性を高める「建物品質」と長期リスク管理
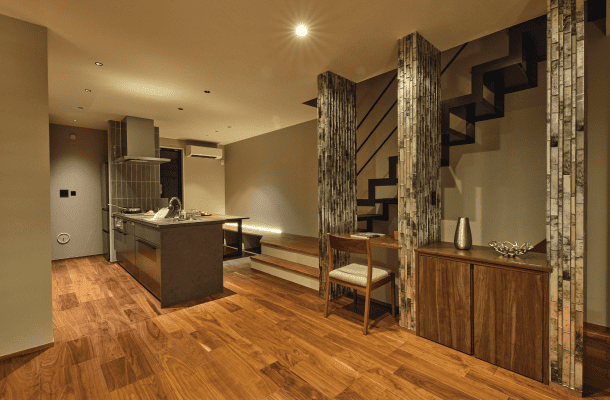
賃貸事業において、どれほど緻密な収支シミュレーションを作成しても、それを支える建物の品質や耐久性が伴わなければ計画通りの運用は困難になります。
特に、競合物件や空き家が増加傾向にある市場環境においては、長期にわたり入居者の需要を維持すること、そして将来発生する大規模修繕費(資本的支出)などの突発的なコストを抑える設計・構造を採用することが重要です。
事業開始にあたっては、書面上の数値(利回りや収支)を検証するだけでなく、実際の構造・耐久性や仕上げの質感などの「実物規格」を確認しておくことが、長期的な事業リスクを抑えるための堅実なステップとなります。
監修者情報
たかさか のぼる
ou2株式会社専務取締役
一級建築士
早稲田大学商学部を卒業後、文系から一級建築士へと転身した異色の経歴。10年間の商業建築で培った緻密な空間設計ノウハウと、25年にわたる戸建住宅の設計実績を併せ持つ建築のスペシャリスト
専門分野と設計スタイル
- ■東京都内の木造密集地域・防火地域における「木造耐火4階建て住宅(もくよんⓇ等)」の設計
- ■災害時に避難場所として機能する、地下室や屋上を備えたレジリエンス住宅の提唱と実践
- ■スペック(住宅性能)の追求にとどまらず、住まうご家族の「暮らしの温かさ」に深く寄り添うプランニング
ライフスタイルと地域活動
プライベートでは子育てを終え、登山やキャンプ、スキーなど活動的な休日を楽む。「空き家レスキュー」や「こども食堂」、シェアハウスの運営といった地域社会支援にも精力的に取り組み、人と人とのつながりや豊かな暮らしを自ら体現している。
資格情報
- ■一級建築士:一級建築士
登録番号第316696号 - ■宅地建物取引士 ■インテリアコーディネーター