自宅の一部を人に貸し出し、毎月の家賃収入でローンの返済を楽にする「賃貸・店舗併用住宅」。将来の不労所得や老後資金の確保にもつながる魅力的な選択肢ですが、インターネット上では「やめておいたほうがいい」「建ててから後悔した」といったネガティブな口コミや失敗談を目にすることも少なくありません。
なぜ、これほどまでに不安視する声が多いのでしょうか?
本記事では、ご自宅の一部を活用して賢く稼ぎたいと考えている方に向けて、併用住宅のメリット・デメリットから、10年後の後悔を防ぐための必須対策、そして賢い住宅ローンの審査条件や控除の仕組みまで、全6項目で分かりやすく解説します。
理想の収益型マイホームを実現するためのガイドとして、賃貸併用住宅を検討している方はぜひ参考にしてください。
| この記事でわかること |
|---|
| ・なぜ賃貸併用住宅は「やめたほうがいい」と言われるのか?併用住宅の実態 ・併用住宅で知っておくべき3つのメリット・デメリット(資金・生活環境・資産価値) ・10年後の後悔を防ぐ!今すぐ実践すべき3つの回避策 ・住宅ローンをかしこく活用する条件と税制優遇 ・収益性と暮らしやすさを両立する資金計画と間取りの極意 ・まとめ│正しい知識とパートナー選びで、安心できる併用住宅経営を |
なぜ賃貸併用住宅は「やめたほうがいい」と言われるのか?併用住宅の実態
インターネット上で「賃貸併用住宅はやめておいたほうがいい」といった声が目立つのは、事前の知識や準備が不足していたために、思わぬ失敗に直面してしまったオーナーたちのリアルな後悔の声が多く存在しているからです。
失敗に陥ってしまう最大の理由は、「毎月家賃が入るからローン返済が楽になる」という甘い期待だけで計画を進め、「大家(経営者)になる」という自覚が欠如してしまう点にあります。
事業としてのリスク管理ができていなければ、ローンだけが重荷になってしまいます。しかし裏を返せば、あらかじめリスクの正体を把握し、長期的な視点で正しい対策を講じておくことで、ご自身の暮らしを守りながら将来の資産形成を後押しする、有力な選択肢の一つとなります。
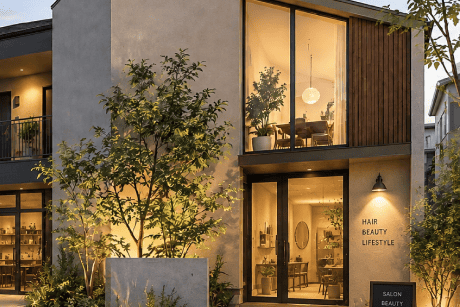
そもそも賃貸・店舗併用住宅とは、オーナー(あなた)が住む自宅部分と、第三者に貸し出す賃貸住宅や店舗(テナント)部分を、ひとつの建物内に併設した住宅のことです。
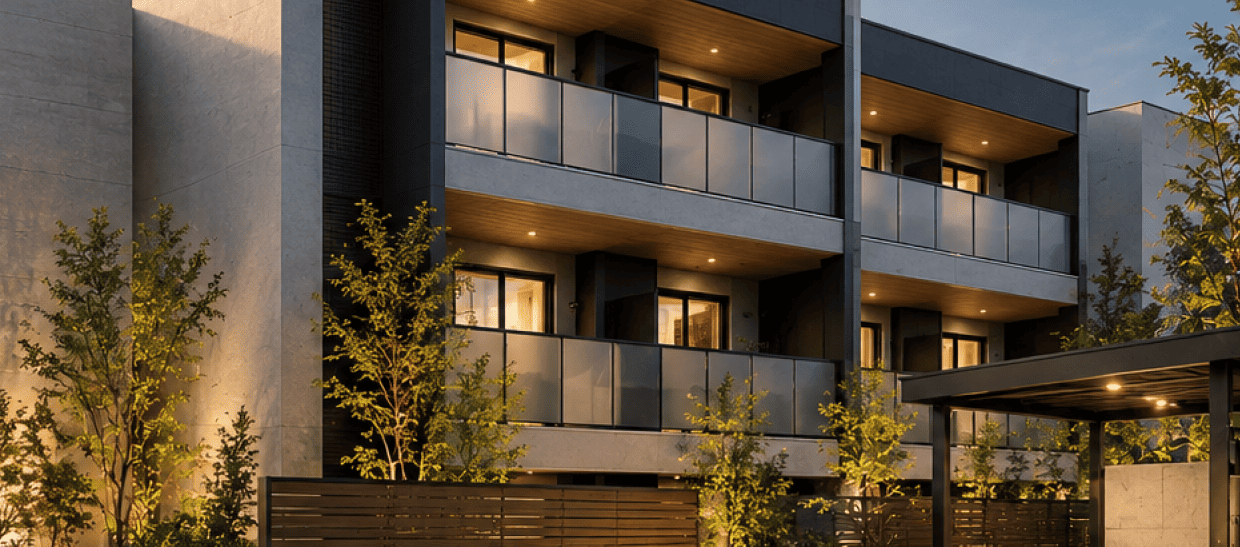
居住用賃貸タイプ(アパート併用)
単身者やファミリーに貸し出すスタイル。景気に左右されにくく、長期的に安定した家賃収入が見込めます。将来的に二世帯住宅へ転用しやすい点も魅力です。
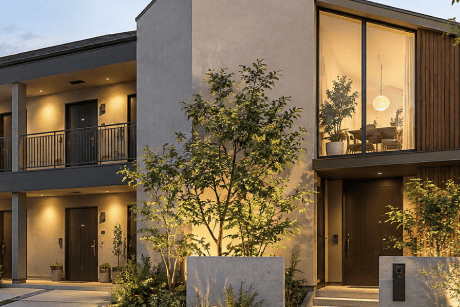
商業用店舗タイプ(テナント併用)
カフェやサロンなどの店舗として貸し出すスタイル。高い賃料設定が狙える一方、立地や人通りの多さに収益が大きく左右されます
併用住宅で知っておくべき3つのメリット・デメリット(資金・生活環境・資産価値)
計画を具体化する前に、良い面だけでなくリスクも含めた全体像を把握しておくことが不可欠です。まずは、併用住宅で直面しやすいデメリット(注意点)を3つのカテゴリに分けて解説します。
| カテゴリ | メリット | デメリット(リスク・注意点) |
| 資金・収益 | 家賃収入を住宅ローンの返済に充てられる 住宅ローンの利用や各種節税対策(固定資産税や相続税等)を活用しやすい | 空室や滞納発生時に家賃収入がゼロになる(ローン返済は継続) 築年数の経過や競合増加による家賃下落リスク 店舗併用の場合は退去後の空室期間が長引きやすい |
| 生活環境・人間関係 | 将来的な二世帯住宅化や家族構成の変化に応じた柔軟な運用が可能 | 上下階の足音・水回りの音や店舗からの匂い・深夜の話し声トラブル オーナー居住に伴う入居者からの直接クレームや精神的負担 |
| 建物の維持・資産価値 | 土地の活用効率を高め、自宅スペースを確保しつつ収益化できる ローン完済後は収益物件として資産に残る | 外壁や屋根、設備更新など将来の大規模修繕費用(持ち出しリスク) 住宅と賃貸の複合設計のためターゲットが限られ、将来売却しにくい |
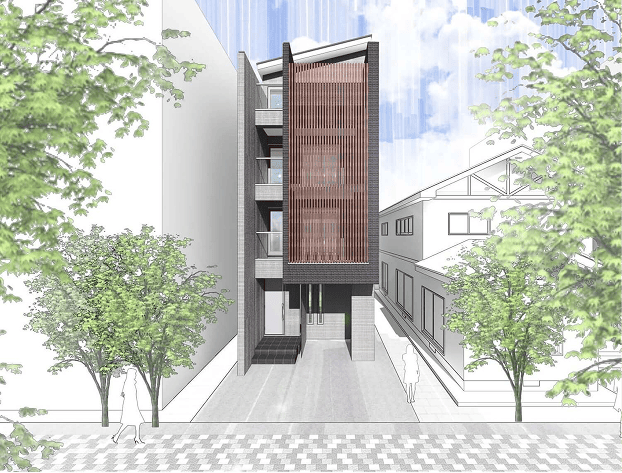
「賃貸併用住宅のメリット・デメリットは分かったけれど、実際にどんな間取りがあるの?」「うちの土地でも建てられる?」
オンライン無料相談で専門家がお答えいたします。計画中の土地の条件についてオンラインで無料相談いただけます。
10年後の後悔を防ぐ!今すぐ実践すべき3つの回避策
前項で挙げたデメリットは、事前の工夫と戦略によって十分に回避可能です。10年後、20年後に「建てて良かった」と思えるように、以下の3つの対策を計画に取り入れましょう。
① 厳しい現実を想定した「資金計画と立地選び」
新築時の満室・高家賃を前提にした甘い資金シミュレーションは避けましょう。「常に10〜15%の空室がある」「10年ごとに家賃が数%下落する」「金利が上昇する」といった厳しい条件(ストレステスト)を想定することが基本です。万が一空室が続いた数ヶ月間であっても、一時的にご自身の自己資金や本業の収入でローン返済をカバーできる、ゆとりを持った借入額に設定することが身を守ります。
また、ご自身が「住みたい閑静な街」と、他人が「借りたい・お店を開きたい便利な街」は異なります。駅からの距離や周辺環境、人通りなどを客観的に調査し、「需要が途切れない立地」を選ぶことが最大の空室対策になります。
② プロを間に入れた「審査体制と管理システム」
トラブルを未然に防ぐために、入居時やテナント契約時の審査は厳格に行いましょう。支払い能力はもちろん、人柄や事業計画の健全性をしっかりと見極めることが大切です。
また、同じ建物に住むからこそ、「管理会社という明確な窓口」を置くことが重要です。オーナーであることを無理に隠す必要はありませんが、入居時の挨拶などで「建物の管理や修繕のご連絡は、すべて委託している管理会社にお願いしています」と事前に伝えておきます。これで良好な近所付き合いを保ちながらも、深夜の苦情や家賃に関する直接の交渉といった精神的ストレスをプロの壁で防ぐことができます。
③ 音と動線を切り離す「間取りと建材の工夫」
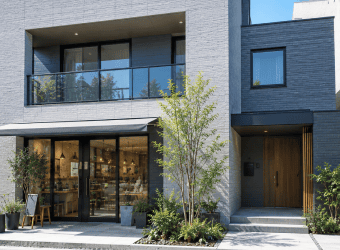
生活上のストレスを減らすためには、設計段階での工夫が欠かせません。オーナーと賃貸・店舗の玄関を反対側に配置して動線を分け、寝室の上下に水回りや厨房が来ない間取りが有効です。また、窓やバルコニーの位置をずらし、郵便受けやゴミ置き場を分離してプライバシーを守り、遮音性の高い素材で音対策も行いましょう。
さらに、初期費用を惜しまず耐久性の高い外壁タイルなどを採用すれば、将来のメンテナンス費用を大幅に抑えられます。建物の美観を長期的に保つことは入居者の満足度を高め、空室リスク軽減にも直結します。目先の建築費にとらわれない賢い素材選びが、安定経営の鍵となります。
住宅ローンをかしこく活用する条件と税制優遇
併用住宅を検討する際、多くの方が疑問に思うのが「資金調達」と「税金」の仕組みです。上手に活用することで、初期の負担を大きく減らすことができます。
「自宅面積50%以上」で低金利な住宅ローンが利用可能に
賃貸のみの収益物件の場合
通常、第三者に貸し出す収益物件を建てる際は、金利が高く審査基準も厳しい「アパートローン(事業用ローン)」を利用します。
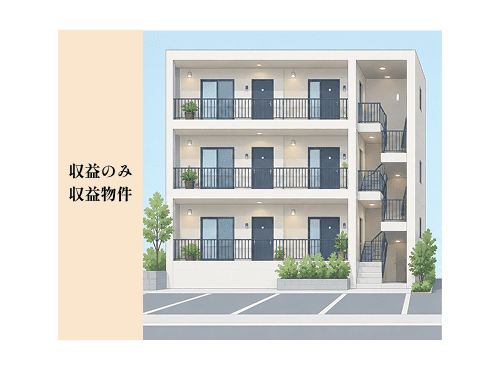
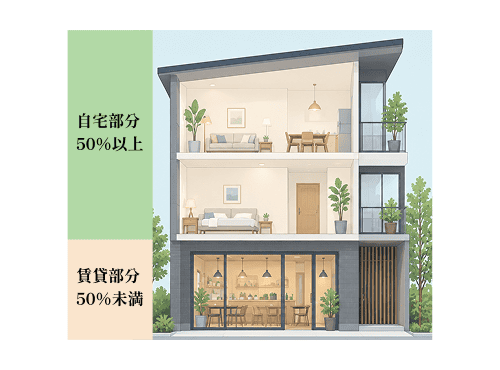
自宅面積50%以上の併用住宅の場合
建物全体の延床面積のうち「50%(2分の1)以上」をオーナー自身の自宅部分にするという条件を満たせば、建物全体に対して金利が低く返済期間も長く組める「住宅ローン」を適用できるケースが多くあります。
| 賃貸のみの収益物件の場合 | 自宅面積50%以上の併用住宅の場合 | |
| 金利 | 高め | 低め |
| 審査基準 | 厳しい | 比較的緩やか |
| 返済期間 | 比較的短い | 長期設定可能 |
注意点
- ※ 借入総額が一般的な戸建てよりも大きくなるため、個人の年収や属性に対する審査は厳しくなる傾向にあります
- ※ 金融機関によっては「自宅部分と賃貸部分でローンを分ける」対応になる場合もあります。
- ※ 併用住宅に理解のある銀行を選ぶことがポイントです。
【参考】併用住宅における住宅ローンの取扱基準
住宅部分の床面積が全体の50%以上である場合の、住宅ローン適用基準について記載されています。計画の際は最新の制度内容をご確認ください。
参照元:住宅金融支援機構(フラット35) または 住宅信用支援機構https://www.jhf.go.jp/
住宅ローン控除と経費計上の「ダブルの税制メリット」
「併用住宅でも住宅ローン控除(住宅借入金等特別控除)は使えるのか?」という点ですが、自宅部分の床面積割合に応じて適用されます。
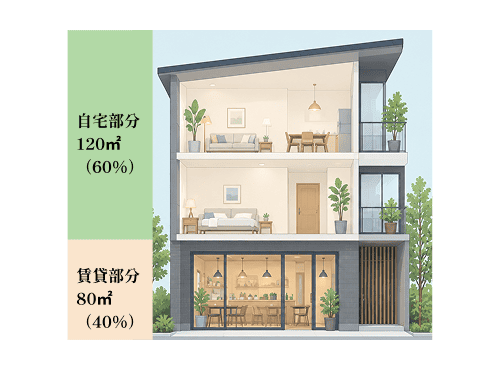
計算例
建物全体の床面積が200㎡で、自宅部分が120㎡(60%)
賃貸部分が80㎡(40%)の場合
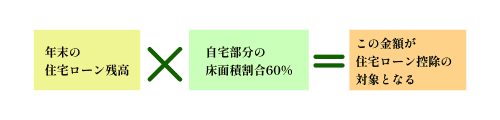
住宅ローン控除を受けるための必須要件
自宅面積が建物全体の50%以上であること
賃貸部分(上記の例でいう40%分)は住宅ローン控除の対象外ですが、その建築費は建物の「減価償却費」として、毎年受け取る家賃収入(不動産所得)から経費として差し引くことができます。
つまり、「自宅部分は住宅ローン控除で税金を取り戻し、賃貸部分は経費計上で節税する」という、効率的な資金運用が可能になります。
注意点
住宅ローン控除には「合計所得金額が2,000万円以下」「自宅部分の登記簿面積が50㎡以上」といった別の適用条件もあります。また、家賃収入によって不動産所得が増えることで、所得税率の区分が上がるケースもあるため、総合的な手残り額(キャッシュフロー)については、慎重にシミュレーションを行うことが重要です。
【参考】住宅ローン控除の適用要件(床面積50%以上のルール)
併用住宅で住宅ローン控除を受けるための床面積要件(2分の1以上が居住用)について記載されています。計画の際は最新の制度内容をご確認ください。
参照元:国税庁:No.1211-1 住宅借入金等特別控除
収益性と暮らしやすさを両立する資金計画と間取りの極意
満足のいく併用住宅を完成させるためには、建築計画におけるプロのノウハウが必要です。
店舗併用なら初期費用を抑える「スケルトン貸し」
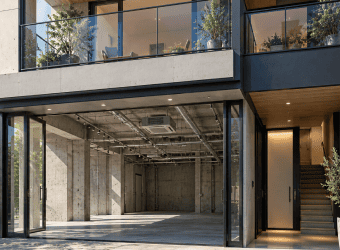
1階を店舗として貸し出す場合、内装を作らずに最低限の下地の状態で貸す「スケルトン貸し」が一般的です。店舗の内装工事費はテナント側が負担するため、オーナー側の初期投資リスクを大幅に軽減できます。ただし、その土地の法律(用途地域)で希望する店舗の営業が許可されているか、事前の確認が必須です。
建築コストを抑えて利回りを高める「木造多層階」
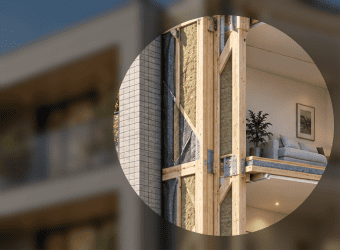
「賃貸を入れるなら鉄骨や鉄筋コンクリート(RC造)にすべき」と考えがちですが、建築費が高騰して収益を圧迫してしまうことがあります。木造を選ぶことでRC造と比較して建築コストを大幅に抑えられ、早期にローンの回収を進めることが可能になります。「木造は音が響きやすいのでは?」と懸念されるかもしれませんが、浮いた建築コストの一部を「高性能な遮音床や防音材」に投資することで、コストメリットを活かしながら鉄骨造に引けを取らない静かな生活環境を実現することができます。
将来の売却まで見据えた「汎用性の高いデザイン」
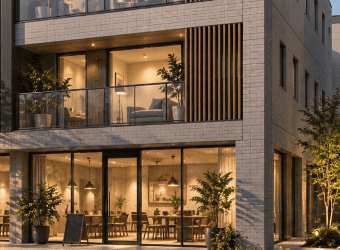
万が一、将来的に物件を手放すことになった場合でも買い手が付きやすいよう、極端に個性的すぎるデザインは避けましょう。賃貸部分は需要の絶えない「1LDK」、店舗部分はどんな業種でもレイアウトしやすい「四角くシンプルな間取り」にしておくことが、長期的な資産価値を守るコツです。
OU2HAUSを選ぶ最大のメリットは「木造多層階技術」による高利回りと設計力
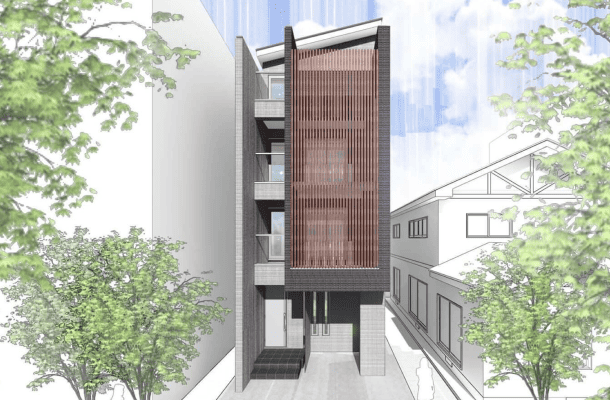
RC造のコスト高を解決!建築費を大幅に抑える木造4階建て「もくよん®」
「店舗や賃貸を入れるなら、頑丈な鉄筋コンクリート(RC造)や鉄骨造にしなければ…」と考える方は少なくありません。しかし、都市部でのRC造や鉄骨造は建築費が高騰しやすく、多額のローンが収益を圧迫する大きな原因となります。 OU2HAUSでは、これまで木造では困難とされていた4階建てを、高い耐震性と耐火性を維持したまま実現する独自技術「もくよん®」をご提供しています。木造を選択することで建築コストを大幅に圧縮でき、初期投資の早期回収と高い利回りを実現することが可能です。
「10cmも無駄にしない®」設計で、狭小地でも居住空間と賃貸スペースを両立
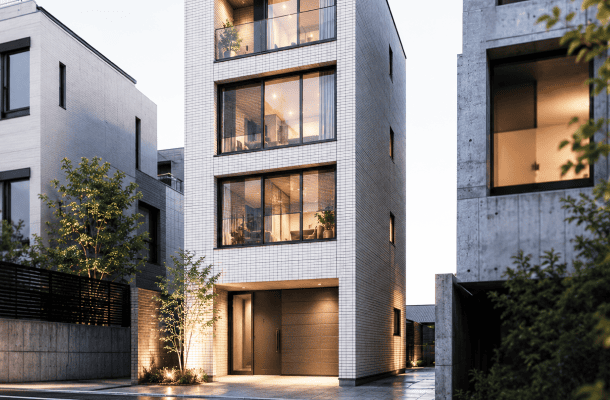
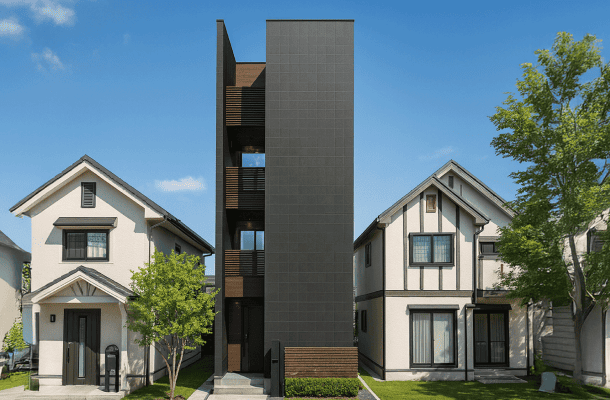
都心の限られた敷地(狭小地)や変形地での併用住宅において、最も求められるのは空間を無駄なく使い切る技術です。 OU2HAUSの「10cmも無駄にしない®家づくり」は、一般的なセオリーに縛られず、斜線制限や建ぺい率といった厳しい法規制をクリアしながら空間を最大限に広げます。これにより、オーナー様ご家族がゆったりと暮らせる居住スペースを確保しつつ、安定した家賃収入を生み出す賃貸・店舗スペースを両立させることができます。
RC造のコスト高を解決!建築費を大幅に抑える木造4階建て「もくよん®」
「店舗や賃貸を入れるなら、頑丈な鉄筋コンクリート(RC造)や鉄骨造にしなければ…」と考える方は少なくありません。しかし、都市部でのRC造や鉄骨造は建築費が高騰しやすく、多額のローンが収益を圧迫する大きな原因となります。 OU2HAUSでは、これまで木造では困難とされていた4階建てを、高い耐震性と耐火性を維持したまま実現する独自技術「もくよん®」をご提供しています。木造を選択することで建築コストを大幅に圧縮でき、初期投資の早期回収と高い利回りを実現することが可能です。
まとめ│正しい知識とパートナー選びで、安心できる併用住宅経営を
「併用住宅はやめたほうがいい」「10年後に後悔する」といった失敗談は、リスクの検討が不十分なまま、あるいは無理な収益計画のまま進めてしまった結果として起こるものです。後悔しない併用住宅を建てるためのポイントは、以下の4点に集約されます。
 空室や将来の家賃下落、金利上昇のリスクをあらかじめ想定しておく |
 一時的な空室でも自己資金でカバーできる、ゆとりのある資金計画を立てる |
 適切な入居審査とプロの管理会社を活用し、適切な距離感を保つ |
 「自宅面積50%以上」のルールを守り、住宅ローンや税制優遇を賢く使う |
自宅という身近な資産を活用して収入を得る選択は、ご自身やご家族の将来の暮らしを支える強力な武器になります。
併用住宅には、一般的な戸建てとも純粋なアパート経営とも異なる特殊なノウハウが必要です。まずは実績が豊富なOU2HAUSにご相談いただき、ご自身の敷地や予算に合わせた最適なプランをじっくりと検討することから始めてみてはいかがでしょうか。
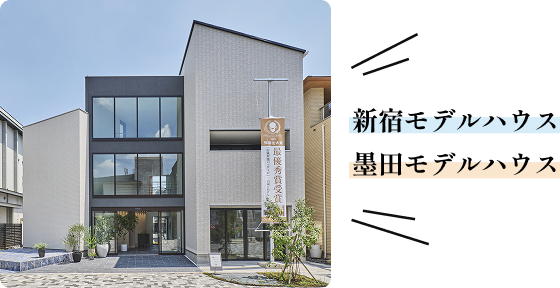
【本気で賃貸・店舗併用住宅をお考えの方へ】
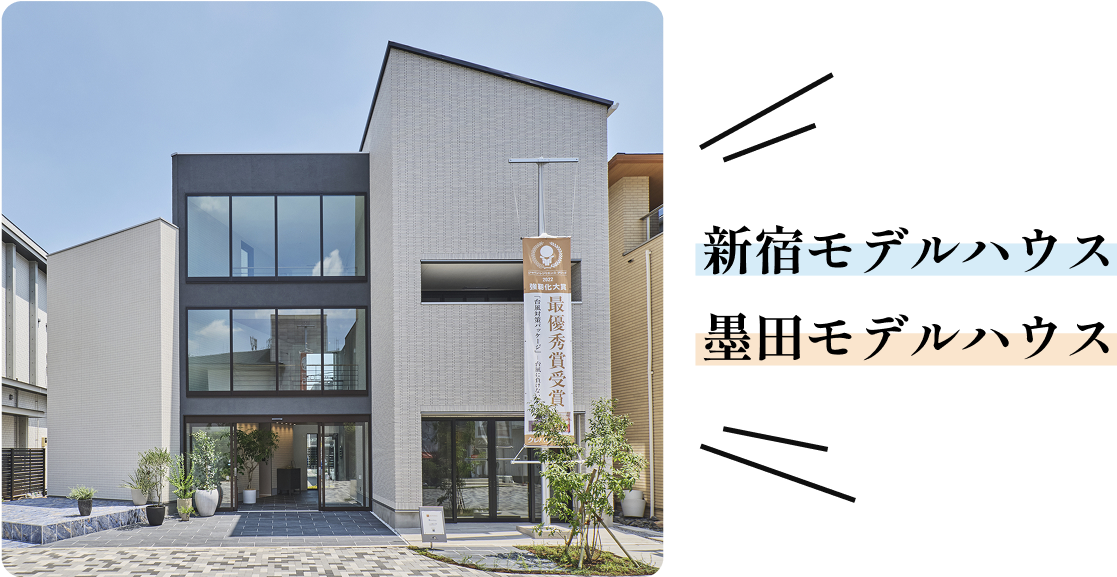
記事でお伝えした「動線を分ける間取り」や「音漏れを防ぐ遮音構造」は、実際の建物で体感していただくのが一番です。
都内で併用住宅の実績が豊富な新宿モデルハウス・墨田モデルハウスで、理想の暮らしと収益を両立するアイデアをご自身の目でお確かめください。
監修者情報
たかさか のぼる
ou2株式会社専務取締役
一級建築士
早稲田大学商学部を卒業後、文系から一級建築士へと転身した異色の経歴。10年間の商業建築で培った緻密な空間設計ノウハウと、25年にわたる戸建住宅の設計実績を併せ持つ建築のスペシャリスト
専門分野と設計スタイル
- ■東京都内の木造密集地域・防火地域における「木造耐火4階建て住宅(もくよんⓇ等)」の設計
- ■災害時に避難場所として機能する、地下室や屋上を備えたレジリエンス住宅の提唱と実践
- ■スペック(住宅性能)の追求にとどまらず、住まうご家族の「暮らしの温かさ」に深く寄り添うプランニング
ライフスタイルと地域活動
プライベートでは子育てを終え、登山やキャンプ、スキーなど活動的な休日を楽む。「空き家レスキュー」や「こども食堂」、シェアハウスの運営といった地域社会支援にも精力的に取り組み、人と人とのつながりや豊かな暮らしを自ら体現している。
資格情報
- ■一級建築士:一級建築士
登録番号第316696号 - ■宅地建物取引士 ■インテリアコーディネーター